Bullla: Crédito com benefícios
- 2.62KAvaliações
- 3,0
- Desenvolvedor
- BULLLA SA
- Lançado
- 3 de jun. de 2021
Capturas de tela
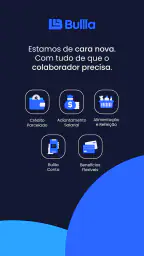
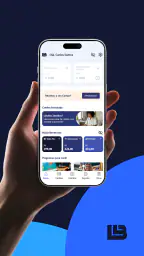
Eu vejo o Bullla como uma opção voltada para quem procura uma forma de crédito pelo celular e quer avaliar se os benefícios associados ao cartão fazem sentido para a própria rotina. A proposta é direta, mas a decisão não deveria ser baseada apenas na promessa de “dar conta de tudo”. Antes de instalar, vale entender que tipo de usuário aproveita melhor a experiência, quais hábitos ajudam a evitar problemas e em que situações uma alternativa mais tradicional pode ser mais adequada.
O aplicativo pertence à categoria de finanças e é desenvolvido pela BULLLA SA. Ele é gratuito para baixar, tem classificação livre e funciona em aparelhos com Android a partir da versão 7.0. Na prática, isso torna o acesso relativamente amplo, inclusive para quem ainda usa um celular mais antigo. A versão atual é a 2.17.1, e a presença de mais de quinhentos mil instalações mostra que não se trata de uma solução desconhecida.
Como decidir se o Bullla combina com você
O primeiro critério é simples: você precisa de crédito com acesso pelo celular ou está procurando uma conta completa para concentrar toda a sua vida financeira? Essa diferença muda bastante a expectativa. O Bullla faz mais sentido para quem quer analisar uma alternativa de cartão e seus benefícios, não necessariamente para quem deseja substituir todos os serviços bancários que já utiliza.
Também considero importante separar conveniência de capacidade de pagamento. Ter um cartão disponível pode ajudar em uma compra inesperada, mas não elimina o compromisso de acompanhar as despesas. Em minha experiência com aplicativos financeiros, a maior parte da frustração não nasce do cadastro em si; aparece quando a pessoa usa o limite sem planejar como vai pagar depois. Por isso, eu trataria o Bullla como uma ferramenta de organização e acesso ao crédito, não como dinheiro extra.
Outro ponto de decisão é o seu nível de tolerância a uma experiência que pode exigir adaptação. A média de avaliação é de 3,0, baseada em cerca de quatro mil e setecentas avaliações, enquanto há aproximadamente duas mil e seiscentas resenhas publicadas. Esses números não dizem, sozinhos, se o aplicativo será bom ou ruim no seu aparelho, mas sugerem que a experiência dos usuários é variada. Eu instalaria com expectativas realistas e reservaria alguns minutos para conhecer as telas antes de depender dele em uma situação urgente.
Para uma pessoa que já controla gastos em uma planilha ou em outro aplicativo, o melhor uso pode ser manter o Bullla como o ponto de acesso ao cartão e continuar fazendo o planejamento onde já se sente confortável. Não há vantagem em abandonar um método que funciona apenas porque surgiu uma nova opção. O valor está em combinar praticidade com um processo de controle que você realmente consiga manter.
Um cenário cotidiano em que ele pode ajudar
Imagine que, no meio do mês, você precise comprar um item importante para casa e não queira lidar com uma solicitação presencial. Nesse caso, ter uma solução financeira no celular pode facilitar a consulta e a tomada de decisão. Eu verificaria primeiro se a compra cabe no orçamento mensal, depois analisaria as condições apresentadas no próprio fluxo do aplicativo e só então confirmaria qualquer contratação ou uso do crédito.
Esse cuidado é especialmente importante quando a urgência emocional é maior que a necessidade real. Uma interface rápida pode tornar a compra mais fácil, mas também pode reduzir o tempo que você dedica a pensar. Minha dica é anotar o valor da parcela ou do compromisso total antes de concluir. Se essa despesa obrigar você a atrasar contas essenciais, o benefício da conveniência deixa de compensar.
Onde a proposta se destaca
O principal ponto forte está na combinação entre cartão, crédito e acesso digital. Para quem prefere resolver tarefas financeiras pelo smartphone, isso pode ser mais confortável do que procurar uma agência ou iniciar um processo em canais separados. O fato de ser gratuito para instalar também reduz a barreira inicial para conhecer o serviço.
Eu gosto particularmente da possibilidade de avaliar a ferramenta sem precisar transformar o primeiro contato em uma mudança completa de banco. Você pode observar como o aplicativo se encaixa na sua rotina, entender o papel do cartão e decidir com calma se vale continuar. Essa abordagem é mais segura do que instalar, aceitar tudo rapidamente e só depois tentar descobrir como administrar o produto.
Há ainda uma vantagem prática para quem precisa de uma alternativa de crédito, mas não quer depender exclusivamente do cartão que já possui. Ter outra opção pode ser útil em situações específicas, desde que você consiga acompanhar os compromissos em um único controle. O ganho não está em acumular cartões; está em ter uma escolha adicional quando ela realmente resolve um problema.
O alcance do serviço também pesa na decisão. Com mais de quinhentas mil instalações, existe uma base considerável de pessoas que pelo menos experimentaram o aplicativo. Isso não substitui uma análise individual, mas indica que o produto já alcançou um público relevante. Para mim, é um sinal de que vale investigar a proposta, sem confundir popularidade com garantia de satisfação.
Como eu usaria o aplicativo com mais segurança
Eu começaria pelo cadastro e pela leitura cuidadosa de cada etapa, evitando confirmar algo apenas para avançar mais rápido. Em aplicativos de crédito, telas aparentemente simples podem representar escolhas importantes. Se uma informação não estiver clara, eu interromperia o processo e buscaria esclarecimento antes de aceitar qualquer condição.
Depois, separaria o uso em dois momentos: consulta e decisão. Primeiro, verificaria o que está disponível e como o cartão se encaixa no orçamento. Só depois escolheria se deveria utilizar o crédito. Essa pequena distância entre olhar e agir ajuda a evitar compras impulsivas, principalmente quando o aplicativo está aberto justamente porque surgiu uma emergência.
Um hábito pouco comentado, mas muito útil, é registrar cada compra feita pelo cartão no mesmo dia, mesmo que você já tenha algum controle automático. O registro manual funciona como uma segunda confirmação mental. Ele também ajuda a perceber quando pequenas despesas estão se acumulando. Para mim, esse é um dos melhores usos complementares do Bullla: o aplicativo oferece acesso, enquanto o usuário cria disciplina para não perder a visão do conjunto.
Eu também evitaria usar o limite inteiro só porque ele aparece disponível. Limite não é orçamento. Antes de uma compra parcelada, somaria as parcelas novas às despesas fixas e às parcelas antigas. Se o resultado parecer apertado em um mês normal, eu não faria a compra contando com uma renda futura incerta.
Outro cuidado é manter o aplicativo e o sistema do celular em condições adequadas. Como a versão mínima é Android 7.0, aparelhos compatíveis podem ser mais antigos, mas isso não significa que todo modelo terá a mesma fluidez. Em um telefone com pouco espaço ou desempenho limitado, eu faria o cadastro com tempo e evitaria deixar uma operação importante para o último minuto.
O que pode gerar fricção
A média de 3,0 mostra que eu não trataria a experiência como unanimemente elogiada. Uma nota intermediária pode refletir expectativas diferentes, dificuldades pontuais ou insatisfação com etapas do serviço. Como usuário, eu prestaria atenção à clareza das instruções e à facilidade de encontrar ajuda dentro do aplicativo. Se o processo parecer confuso em uma tarefa simples, isso é um sinal para não depender exclusivamente dele em uma emergência.
Também existe uma possível fricção comportamental: a ideia de benefícios pode chamar mais atenção do que o custo de usar crédito. Eu leria primeiro as condições financeiras e só depois avaliaria as vantagens. Um benefício é realmente útil quando melhora uma decisão que você já tomaria; ele não deveria ser o motivo para comprar algo que não estava no plano.
O aplicativo pode não ser a melhor escolha para quem quer uma visão consolidada de investimentos, pagamentos, contas, seguros e outros produtos em um único lugar. Nesse perfil, uma instituição que ofereça uma plataforma bancária mais ampla tende a ser mais conveniente. O Bullla pode continuar sendo uma alternativa de cartão, mas talvez não seja o centro ideal da organização financeira.
Eu também teria cautela se você costuma esquecer vencimentos ou se já enfrenta dificuldade para controlar vários cartões. Adicionar outra fonte de crédito pode aumentar a complexidade, mesmo quando o aplicativo é fácil de instalar. Nesse caso, uma solução mais simples, com menos contas e menos datas para acompanhar, provavelmente será melhor do que buscar benefícios adicionais.
Quando uma alternativa pode fazer mais sentido
As alternativas não precisam ser comparadas apenas pelo nome de uma instituição. Eu dividiria a escolha em três grupos. O primeiro é o cartão que você já usa e conhece bem. Se ele oferece limite suficiente, atendimento satisfatório e um controle de gastos que funciona para você, trocar pode gerar trabalho sem trazer ganho real.
O segundo grupo é o de contas digitais mais completas. Elas podem ser mais adequadas para quem deseja centralizar pagamentos, transferências e outros serviços financeiros. Não afirmo que sejam melhores em todos os casos; apenas que atendem a uma necessidade diferente. Se a sua prioridade é ter um painel geral da vida financeira, eu procuraria esse tipo de experiência antes de escolher um produto concentrado em crédito e cartão.
O terceiro grupo reúne cartões voltados a recompensas específicas. Para algumas pessoas, cashback, pontos ou benefícios ligados a viagens são decisivos. Para outras, essas vantagens não compensam uma gestão mais complicada. Eu compararia o benefício que realmente usaria, e não a quantidade de promessas exibidas. Se você nunca resgata pontos ou esquece de acompanhar regras, uma opção mais simples pode entregar mais valor no cotidiano.
Há também o caso de quem precisa de previsibilidade acima de tudo. Para esse usuário, uma alternativa com condições mais fáceis de entender e um histórico de atendimento já conhecido pode ser preferível. O Bullla merece ser considerado, mas não deveria vencer automaticamente apenas porque oferece crédito pelo celular.
O custo prático de mudar
Trocar ou adicionar um cartão não custa somente dinheiro. Existe o esforço de aprender o aplicativo, atualizar pagamentos recorrentes, informar o novo meio de pagamento quando necessário e acompanhar mais uma obrigação. Eu colocaria esse tempo na conta antes de decidir. Se o benefício esperado for pequeno, talvez seja melhor continuar com a solução atual.
Para reduzir esse custo, eu não encerraria imediatamente o cartão antigo. Primeiro testaria o Bullla em uma situação controlada, com uma compra planejada e valor que caiba com folga no orçamento. Depois observaria se o acompanhamento, o acesso e a organização atendem ao que eu precisava. Só após essa experiência eu decidiria se vale concentrar mais uso nele.
Uma estratégia prática é criar um limite pessoal abaixo do limite disponibilizado. Por exemplo, você pode definir uma quantia mensal máxima para esse cartão e anotá-la junto das despesas fixas. Assim, o aplicativo continua sendo uma ferramenta de escolha, mas não determina sozinho quanto você pode gastar. Esse método é útil para quem se empolga com crédito disponível ou costuma confundir capacidade de compra com renda.
Eu também manteria comprovantes e registros das primeiras operações até me sentir totalmente confortável com o fluxo. Não é uma questão de desconfiança automática, mas de organização. Ter anotado o que foi solicitado, quando foi feito e qual era o objetivo da compra facilita a conferência posterior e reduz a chance de uma despesa passar despercebida.
Para quem eu recomendaria
Eu recomendaria testar o Bullla para quem quer uma alternativa digital de crédito, prefere resolver tarefas pelo celular e está disposto a acompanhar as próprias despesas com cuidado. Ele parece mais interessante para usuários que valorizam praticidade e querem conhecer uma opção de cartão sem pagar para instalar o aplicativo.
Também vejo sentido para quem está cansado de depender de um único cartão e deseja comparar uma experiência diferente. Nesse caso, a recomendação vem com uma condição: use-o como complemento planejado, não como licença para aumentar o endividamento. O melhor resultado aparece quando o novo cartão substitui uma decisão ruim, e não quando cria uma nova compra.
Eu não escolheria essa solução como primeira opção para quem procura uma conta bancária completa, precisa de uma gestão financeira integrada ou tem dificuldade para controlar várias datas de pagamento. Para esse público, uma alternativa mais abrangente ou mais simples pode oferecer menos atrito. A nota média de 3,0 reforça minha preferência por testar antes de transferir responsabilidades importantes para ele.
Minha recomendação final
Depois de considerar a proposta, eu vejo o Bullla como uma opção válida para explorar crédito e benefícios pelo celular, mas não como uma resposta universal para toda necessidade financeira. O aplicativo é gratuito, tem classificação livre, atende aparelhos Android a partir da versão 7.0 e já alcançou mais de quinhentas mil instalações. Esses fatores tornam o teste acessível, mas não eliminam a necessidade de avaliar as condições e o próprio orçamento.
Minha recomendação é instalar apenas se você tiver uma situação concreta para resolver e um plano de acompanhamento. Faça o cadastro com calma, leia cada etapa, teste o controle das despesas e não use todo o limite só porque está disponível. Se a experiência for clara e o cartão realmente complementar sua rotina, ele pode ocupar um espaço útil entre as suas alternativas.
Para mim, o melhor motivo para escolher o Bullla é a combinação entre acesso digital e uma opção adicional de crédito, não a promessa de gastar mais. Quem entende essa diferença tende a aproveitar melhor o produto. Quem procura uma solução completa, sem precisar comparar condições ou controlar vários compromissos, provavelmente ficará mais satisfeito com outra categoria de serviço.
No fim, eu daria uma chance consciente, sem abandonar imediatamente o que já funciona. A decisão certa depende menos de ter mais um cartão e mais de saber se este cartão torna sua vida financeira realmente mais organizada.
Destaques
- Processo de solicitação totalmente digital e fácil de acompanhar.
- Possibilidade de obter crédito mesmo sem cartão de crédito tradicional.
- Interface simples
- com informações do empréstimo organizadas no app.
- Benefícios podem tornar as condições mais interessantes para usuários elegíveis.
- Permite consultar ofertas sem precisar visitar uma agência física.
Limitações
- A aprovação e as condições dependem da análise individual de crédito.
- As taxas podem variar bastante conforme o perfil do solicitante.
- O crédito disponível pode ser menor do que o esperado.
- É necessário fornecer dados pessoais e financeiros para solicitar uma oferta.
- Atrasos no pagamento podem gerar encargos e prejudicar o histórico de crédito.
Perguntas frequentes
O que é o Bullla: Crédito com benefícios?
O Bullla é um aplicativo brasileiro voltado para soluções de crédito e benefícios financeiros. Pela plataforma, o usuário pode consultar as opções disponíveis para seu perfil, acompanhar propostas e visualizar informações relacionadas a pagamentos e condições contratadas. A oferta não é necessariamente igual para todos: valores, taxas, prazos e aprovação dependem da análise da instituição responsável e dos dados informados no cadastro.
Quem pode solicitar crédito pelo Bullla e quais documentos são necessários?
A elegibilidade pode variar conforme as regras vigentes do serviço, a idade mínima exigida, a residência no Brasil e o resultado da análise de crédito. Durante o cadastro, normalmente são solicitados dados pessoais, informações de contato e documentos de identificação, além de dados financeiros ou profissionais. É importante preencher tudo corretamente e conferir se o aplicativo solicita permissões ou informações adicionais antes de concluir a proposta.
O crédito do Bullla é aprovado imediatamente?
Não há garantia de aprovação imediata. Depois que os dados são enviados, a solicitação pode passar por validações cadastrais, análise de risco e confirmação de informações. Em alguns casos, a resposta pode ser rápida; em outros, pode levar mais tempo ou exigir etapas adicionais. Mesmo quando a proposta é aprovada, a liberação depende da aceitação das condições e dos procedimentos da instituição financeira.
Quais taxas e condições devo verificar antes de contratar?
Antes de aceitar qualquer oferta, leia atentamente o valor total a pagar, a taxa de juros, o Custo Efetivo Total (CET), o número de parcelas, as datas de vencimento e possíveis tarifas. Também confira as regras para atraso, renegociação, cancelamento e antecipação. O aplicativo pode apresentar condições personalizadas, portanto não é recomendável considerar exemplos promocionais como uma garantia de que serão aplicados ao seu perfil.
O Bullla é seguro e como proteger meus dados no aplicativo?
Ao utilizar o Bullla, baixe o aplicativo somente pelas lojas oficiais e confirme se o desenvolvedor e os canais de atendimento são legítimos. Evite compartilhar senha, código recebido por SMS, token ou dados bancários com terceiros. Mantenha o sistema atualizado, use uma senha exclusiva e revise a política de privacidade e as permissões solicitadas. Em caso de cobrança ou contato suspeito, procure o suporte oficial antes de fornecer qualquer informação.


